
In onderstaand staafdiagram staan de totale opbrengsten uit de JW weergegeven voor de 3 groepen over de jaren heen. Voor het boekjaar 2025 geldt daarbij de kanttekening dat nog niet alle aanbieders hebben voldaan aan hun jaarverantwoordingsplicht. Dit maakt dat de gegevens over 2025 nog niet volledig zijn, al is de dataset nagenoeg compleet.
Volledigheidshalve wordt opgemerkt dat niet voor alle variabelen die hier besproken worden, voor alle aanbieders data beschikbaar waren. De aantallen aanbieders waarop de figuren betrekking hebben, verschillen daarom per variabele. Tabellen met de exacte aantallen aanbieders per variabele zijn te vinden in bijlage 1.
Hier is ook te zien dat de inzet van stevige lokale teams omzet weghaalt uit het ambulante veld. De verwachting is dat dit ook breder plaats zal gaan vinden. Dit leidt tot een afname van JW instroom bij de gespecialiseerde aanbieders, en door een lange doorstroom zijn clienten ouder als ze binnen komen en verschuiven ze al snel naar de 18+ ggz. Dit hoeft echter niet altijd effect op de cijfers te hebben: als de lokale teams bijvoorbeeld als aparte stichtingen georganiseerd zijn, zijn deze wel als jeugdhulpaanbieders in de cijfers terug te zien.
Daarnaast ontbreken er natuurlijk nog JW-opbrengsten omdat nog niet alle aanbieders hun jaarstukken hebben gedeponeerd en sommige onderaanemers hebben opbrengsten misschien niet als JW gerapporteerd.
Figuur 10: totale JW-opbrengsten per groep jeugdzorgaanbieders van verschillende grootte, per jaar in euro
Groot Middelgroot Klein 2022 3341957224 1905922502 454504585 2023 3284992242 2263155708 476514786 2024 3841408716 2527154213 438634130 2025 4097015805 2518322642 424579871 Beweeg de tabel horizontaal om meer te zien
De grote aanbieders hebben veruit het grootste aandeel in de verantwoorde opbrengsten vanuit de JW (bijna 60%). Wat opvalt is dat ten opzichte van 2024 de opbrengsten voor aanbieders relatief weinig zijn gegroeid. De groei is lager dan de prijs- en loonindexatie voor 2025 en de Overheidsbijdrage in de Arbeidskostenontwikkeling (OvA), waarmee de gemeentelijke tarieven doorgaans worden geïndexeerd (VNG 2024). Dit suggereert dat de hoeveelheid, of intensiteit van jeugdhulp, voor de hele onderzochte populatie is verminderd.
Voor de kleine aanbieders geldt dat zij relatief weinig opbrengsten vanuit de JW verantwoorden (€ 425 miljoen). De totale opbrengst uit de JW komt voor 94% voor rekening van middelgrote en grote aanbieders. Daar hoort de kanttekening bij dat dit waarschijnlijk niet zal overeenkomen met hun werkelijke opbrengsten uit de JW. Onder deze groep vallen veel zelfstandigen of vennootschappen onder firma (VOF’s), die als micro-zorgaanbieders worden aangezien en daardoor een lichtere verantwoordingsplicht hebben en dus ook minder gedetailleerde informatie aanleveren (waardoor opbrengsten in algemene zin worden verantwoord terwijl zij wel met opbrengsten uit de JW zijn gefinancierd). Tegelijkertijd vallen onder deze groep ook instellingen met een heel grote omzet, maar een klein aandeel opbrengsten vanuit de JW daarin. Het gaat dan bijvoorbeeld om ziekenhuizen en sommige medische klinieken.
De verantwoorde JW-opbrengsten in de onderzochte populatie bedragen ongeveer € 7 miljard. De gemeentelijke uitgaven aan jeugdzorg (exclusief voorliggend veld) bedroegen in 2025 € 7,7 miljard (AEF 2026). Dit betekent dat het leeuwendeel van de kosten aan de gespecialiseerde jeugdhulp in de onderzochte populatie zit en daarmee voldoende representatief lijkt voor de sector.
Als de JW-opbrengsten in verhouding gebracht worden met de totale opbrengsten van de aanbieders, laat dat voor het gemiddelde, over de jaren heen, een licht dalende trend zien. In onderstaande grafiek is dit weergegeven.
Figuur 11: gemiddelde ratio JW-opbrengst (t.o.v. totale bedrijfsopbrengsten) per groep jeugdzorgaanbieders van verschillende grootte, per jaar
Klein Middelgroot Groot 2022 8,42 14,19 41,42 2023 8,07 13,09 39,42 2024 5,9 13,21 32,5 2025 5,51 11,43 32,16 Beweeg de tabel horizontaal om meer te zien
Deelnemers zie dat grote partijen, vaak combinatie-instellingen met bijvoorbeeld volwassenen ggz, zich in veel regio's terugtrekken uit de jeugdhulp. Ze verwachten dat dit ook verder gaat toenemen. Ten opzichte van de contractering en bekostiging Zvw en Wlz is de gemeentelijke contractering en bekostiging ingewikkelder, risicovoller en minder stabiel. Ook zijn de tarieven lager. Dat maakt dat aanbieders die dat kunnen eerder weggaan uit de jeugdzorg om zich meer te focussen op de zorgdomeinen waar toch ook al voldoende problemen en ervaringen liggen. Jeugdzorg wordt dan vaak wel nog als maatwerk of via onderaanneming aangeboden op basis van P*Q bekostiging die bedrijfsmatig minder risicovol is.
De trend naar consortia helpt hier ook niet bij. Daar zijn goede samenwerkingspartners voor nodig om mee te kunnen doen en dat lukt niet iedereen, wat ook een reden kan zijn voor aanbieders om zich terug te trekken uit de jeugdzorg.
Wat opvalt is dat vooral de groep grote aanbieders relatief minder opbrengsten haalt uit de JW (over 4 jaar ongeveer 10% minder). Dit betekent dat hun activiteiten in het kader van de jeugdzorg een minder groot financieel belang krijgen. Hier kunnen verschillende redenen voor zijn, bijvoorbeeld dat ze minder opdrachten weten te bemachtigen, of dat zij er zelf voor kiezen om minder actief te zijn in de sector.
Resultaatratio
De resultaatratio, of het financieel rendement, is een belangrijke indicator voor een duurzame positieve bedrijfsvoering. Het realiseren van een positief rendement is belangrijk om een buffervermogen op te bouwen voor de jaren waarin het financiële resultaat door incidentele oorzaken tegenvalt. Tegelijkertijd is rendement ook nodig voor het creëren van financiële ruimte ten behoeve van (her)financiering of investeringen. De maatschappelijke opgaven, bijvoorbeeld de beweging naar het voorkomen van uithuisplaatsingen, vragen van de sector om te vernieuwen en samen te werken. In algemene zin is de resultaatratio dan ook een indicator voor de bereidheid om financiële risico’s aan te (kunnen) gaan.
In onderstaand figuur is het gewogen rendement van de aanbieders in de jaren 2022 tot en met 2025 in beeld gebracht waarbij een onderscheid is gemaakt tussen kleine, middelgrote en grote aanbieders. Het rendement (resultaat na belasting) is gewogen op basis van het aandeel van de omzet van de aanbieder in de totale omzet van de categorie.
Figuur 12: gemiddelde resultaatratio per groep jeugdzorgaanbieders van verschillende grootte, per jaar
Gemiddeld Klein Middelgroot Groot 2022 0,74 3,09 0,96 0,29 2023 1,49 3,22 1,34 1,34 2024 2,55 4,07 2,58 2,35 2025 1,97 3,76 2,3 1,58 Beweeg de tabel horizontaal om meer te zien
Tot en met 2024 nam de resultaatratio voor alle groepen toe. In 2025 daalde de resultaatratio voor alle categorieën aanbieders. Hoewel het gemiddelde op de 2% ligt, een percentage dat vaak in het veld als een maatschappelijke norm voor de resultaatratio wordt beschouwd (NZa 2026a), is de terugloop van de ratio een risico voor de bereidheid om te investeren en te innoveren.
De algemene opvatting is dat dit dit geen gezonde resultaten zijn voor de opgaven en rsico's waar de aanbieders voor staan. Of een resultaatratio van twee procent afdoende is voor een normale jaarexploitatie hangt sterk af van de context van de aanbieder: heeft een aabieder bijvoorbeeld net nieuwe panden, of er is veel onderhoud nodig. Maar een rendement uitgedrukt als twee procent opslag op de kale kostprijs van reguliere producten is zeker niet afdoende om daarbij te kunnen investeren, innoveren en te professionaliseren. De grote aanbieders kunnen maar net het hoofd boven water houden. Wat dit betreft zou zelfs sprake zijn van code rood. In de periode 2016-2022 was het code dieprood toen veel aanbieders op omvallen stonden. Dat is nu weliswaar iets verbeterd, maar er is nog geen sprake van een gezonde bedrijfsvoering.
De magere resultaten nopen tot het verdelen van de schaarste: het eerst wordt aangepakt, wat het meest noodzakelijk is. Ruimte voor innovatie, meedoen aan nieuwe ontwikkelingen, digitalisering en dergelijke is er dan niet meer. Het wordt sappelen om het hoofd boven water te kunnen houden. Door korte termijnstrategieen is geen ruimte meer voor een lange termijnvisie. De geinterviewden geven aan dat ze de indruk hebben dat gemeenten sterk budget gestuurd werken en daardoor geen prioriteit (kunnen) geven aan innovatie en investeringen en/of vinden dat zij daar niet van zijn.
Een belangrijke kanttekening is dat de uitkomsten op de ratio's niet alitjd per se iets zeggen over hoe het gaat met de jeugdzorg activiteiten. De ratio's zijn vertroebeld door de resultaten op andersoortige (zorg)activiteiten. Gesegmenteerder jaarrekeningen zouden hier inzicht in kunnen bieden, maar dat zou dan wel een grote administratieve belasting zijn, en de wijzen van segmenteren is tot op zekere hoogte ook arbitrair (toerekening vraagstuk van overhead).
Vanuit eerder onderzoek geven aanbieders ook aan dat een rendement van 2% eigenlijk te klein is voor een structureel gezonde bedrijfsvoering (NZa 2026b). Bovendien was het gemiddelde resultaat van de grote aanbieders met 1,6% lager dan 2%. En haalde van de grote aanbieders slechts een derde een resultaat van boven de 2%. Van de middelgrote aanbieders was dit 62% en van de kleine aanbieders zelfs 84%. De cijfers en de duiding vanuit aanbieders laten zien dat de mogelijkheid en bereidheid om te investeren en te innoveren in de jeugdzorg vooral bij de groep grote aanbieders fors onder druk staat.
In de sector leven veel verschillende beelden over bepaalde categorieën van jeugdhulpaanbieders die hoge rendementen behalen. In onderstaande figuren wordt hierop verder ingegaan om te onderzoeken waar die beelden ondersteund worden door de beschikbare gegevens. Het onderstaand diagram laat daarbij zien dat weliswaar de resultaatratio daalt, maar dat het aandeel verlieslatende jeugdzorgaanbieders de afgelopen jaren duidelijk is afgenomen. Van de grote aanbieders realiseerde 21% een negatief resultaat in 2025. In 2024 was dit nog 24%, maar in 2022 was dit 47%. Bij de middelgrote aanbieders bleef het aandeel verlieslatende aanbieders in 2025 met 18% gelijk aan 2024, maar was wel ook behoorlijk lager dan in 2022 (27%). Bij de kleine aanbieders nam het aandeel met een negatief resultaat licht toe in 2025 ten opzichte van 2024 (11 tegen 9%), maar was het wel nog steeds lager dan in 2022 (15%).
Bij de grote aanbieders zit ook een relatief groot aantal verlieslatende GI’s (8). De trend van minder verlieslatende organisaties is positief voor de continuïteit van de jeugdzorg op de korte termijn.
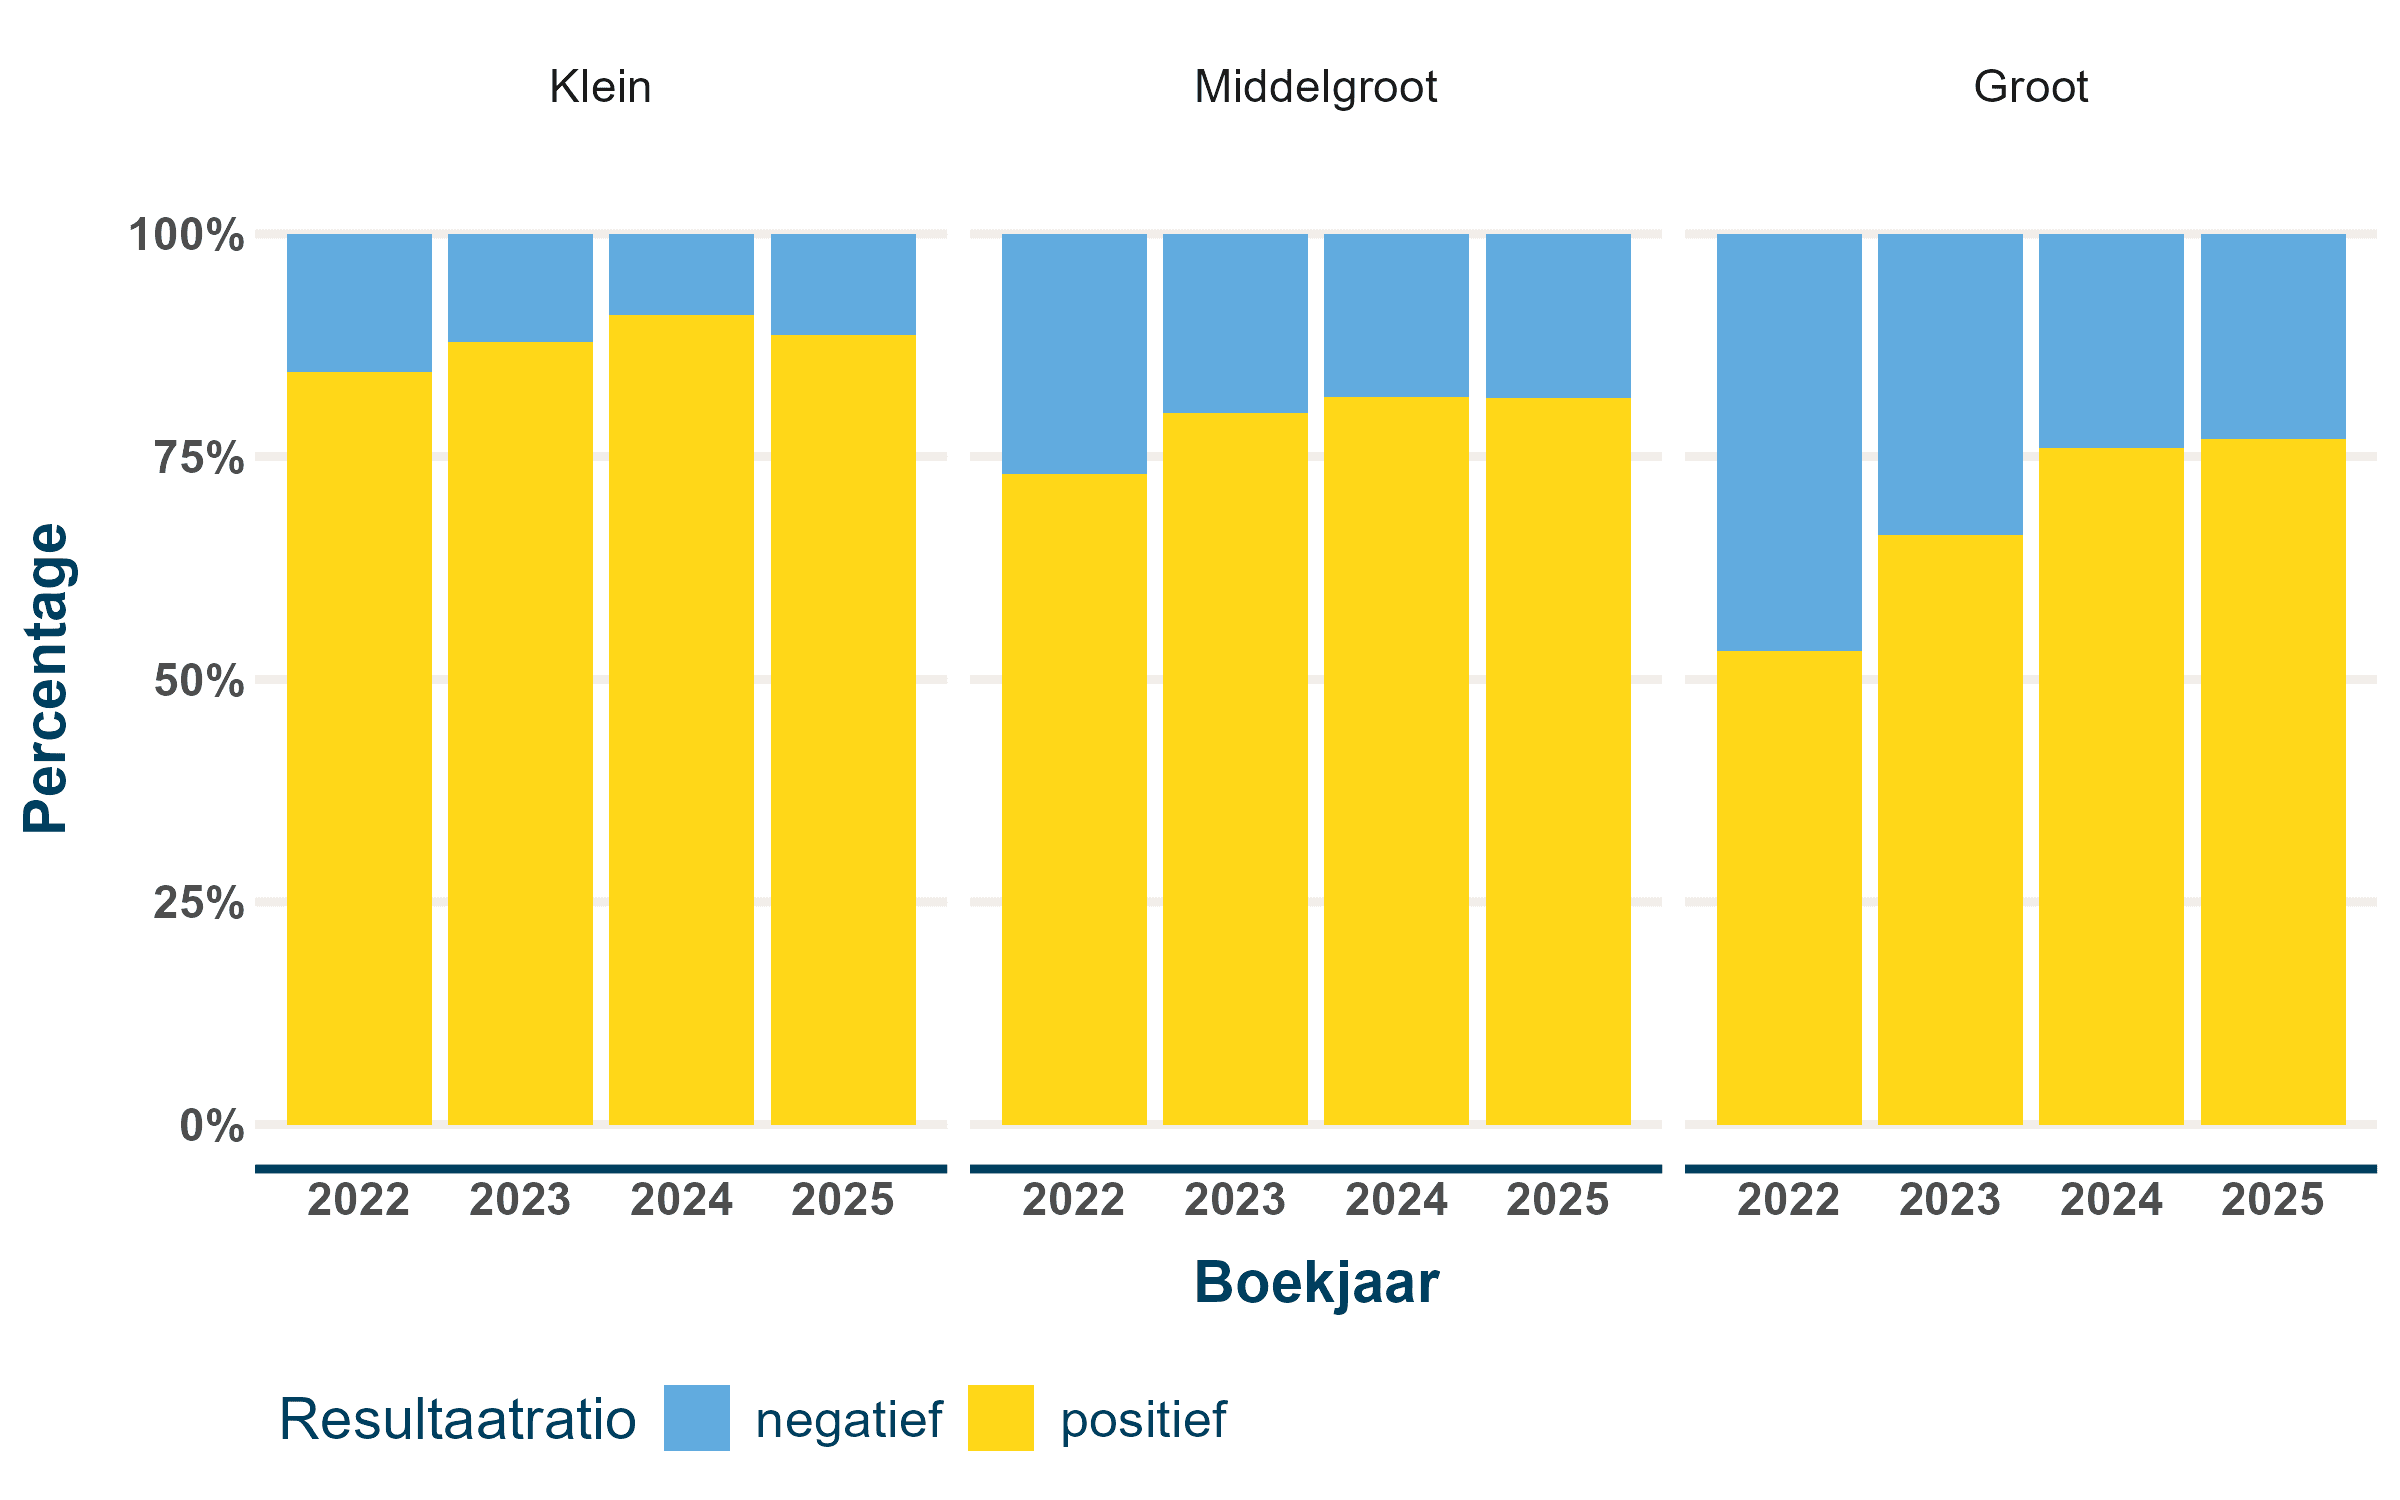
Beeld: © NZa
Figuur 13: percentage aanbieders met een negatief versus positief resultaat ratio per groep jeugdzorgaanbieders van verschillende grootte, per jaar
Een kenmerk van jeugdhulpaanbieders dat in de media vaak wordt aangehaald bij aanbieders met hoge rendementen is de rechtsvorm. De aanbieders met een besloten vennootschap (bv) zouden relatief hoge winsten hebben (Binnenlands Bestuur 20-7-2026). Figuur 14 laat zien dat het gemiddelde rendement voor aanbieders met een bv op 2,5% ligt. Dat is 0,7 procentpunt hoger dan bij stichtingen maar wijkt niet veel af van het gemiddelde van alle rechtsvormen.
Figuur 14: gemiddelde resultaatratio per groep jeugdzorgaanbieders naar rechtsvorm, per jaar
Gemiddeld Besloten Stichting Anders 2022 2,34 2,33 0,45 17,78 2023 2,01 3,35 0,84 5,62 2024 3,1 4,78 2,01 4,37 2025 2,34 2,55 1,81 4,57 Beweeg de tabel horizontaal om meer te zien
De categorie anders omvat eenmanszaken, vennootschappen, maatschappen, verenigingen en coöperaties.
Ontwikkeling van de financiële positie
Voor de financiële positie van de jeugdzorgaanbieders wordt duiding gegeven aan de ontwikkeling van de solvabiliteit, het weerstandsvermogen en de liquiditeit.
In figuur 15 wordt de liquiditeit voor de drie groepen en het gemiddelde van de onderzochte populatie weergegeven. Onder liquiditeit wordt hier verstaan de verhouding tussen de totale vlottende activa en de totale kortlopende schulden (ook wel de definitie van de current ratio).
Opgemerkt wordt dat in de jeugdzorg vaak als norm geldt dat er liquide middelen beschikbaar moeten zijn om 2 maanden loon te kunnen betalen in verband met de risico's in de sector. Wanneer deze niet nodig zou zijn, dan zou dit (dure) geld niet op deze manier vastgehouden hoeven te worden.
Figuur 15: gemiddelde liquiditeitsratio per groep jeugdzorgaanbieders van verschillende grootte, per jaar
Gemiddeld Klein Middelgroot Groot 2022 1,34 1,73 1,39 1,26 2023 1,33 1,67 1,43 1,22 2024 1,37 1,52 1,54 1,24 2025 1,37 1,54 1,53 1,25 Beweeg de tabel horizontaal om meer te zien
De liquiditeit geeft een stabiel beeld. In de afgelopen 4 jaar zijn de schommelingen zeer beperkt en liggen op, of boven, de door de NZa als norm gehanteerde ondergrens van 1.2.
De solvabiliteit wordt weergegeven in de volgende figuur. Onder solvabiliteit wordt de verhouding tussen het eigen vermogen en het totaal vermogen verstaan.
Figuur 16: gemiddelde solvabiliteit per groep jeugdzorgaanbieders van verschillende grootte, per jaar
Gemiddeld Klein Middelgroot Groot 2022 37,97 43,64 39,3 36,43 2023 39,12 41,08 40,49 37,9 2024 41,89 40,62 42,42 41,69 2025 42,81 42,37 43,19 42,62 Beweeg de tabel horizontaal om meer te zien
Over de gehele linie neemt de solvabiliteit toe. Het eigen vermogen maakt een steeds groter onderdeel uit van het totale vermogen en ligt voor alle groepen in 2025 boven de 40%. Dit is ruim voldoende. De ondergrens, die gehanteerd wordt in het draaiboek Continuïteit Jeugdzorg (2024), ligt op 20%. Uiteraard kan het eigen vermogen niet altijd direct liquide gemaakt worden als het bijvoorbeeld vastzit in vastgoed, maar wel kan geconcludeerd worden dat de sector steeds beter in staat is om financiële tegenvallers op te vangen. Tegelijkertijd laat de figuur zien dat de jeugdzorgaanbieders over het algemeen hun rendement toevoegen aan het eigen vermogen en het daarmee maar beperkt inzetten voor vernieuwing en/of professionalisering van de sector.
De solvabiliteit kan ook vrij hoog zijn omdat er ook vrij veel vermogen vanuit de resultaten van andere zorgdomeinen is opgebouwd (en gefinancierd vanuit bijvoorbeeld de Wlz en Zvw). Het lijkt wel alsof het vermogen vastgehouden wordt, hetgeen consistent is met de constatering dat aanbieders niet willen, kunnen of durven investeren. Maar vermogen vasthouden kan ook noodzakelijk zijn wanneer bij aanbestedingen bepaalde waardes op financiele ratio's (weerstandvermogen, solvabiliteit en liquidteit) als voorwaarden gesteld worden om een opdracht gegund te krijgen en/of door verhoogde risico's in de jeugdzorg.
Een verklaring hiervoor kan zijn dat de toekomst voor hen te onzeker is vanwege (beleidsmatige) onzekerheden en niet goed te voorspellen autonome ontwikkelingen, of dat zij juist financiële tegenvallers verwachten. Gelet op de beleids- en transformatiedoelstellingen om tot een toekomstbestendige sector te komen is deze ontwikkeling niet wenselijk.
Ook het weerstandsvermogen laat, met uitzondering van de groep kleine aanbieders, zien dat de jeugdzorgaanbieders meer in staat zijn om een terugval in omzet te kunnen opvangen.
Personeelskosten ten opzichte van de omzet
In onderstaande figuur worden de personeelskosten afgezet tegen de totale bedrijfsopbrengsten. Onder personeelskosten vallen in deze analyse de lonen, sociale premies, pensioenen en externe kosten. Er is voor deze definitie aansluiting gezocht met de definitie zoals die door de NZa in het dashboard Zicht op Zorgaanbieders wordt gebruikt. De definitie voor externe kosten is in de verschillende verantwoordingsmodellen van DigiMV niet gelijk. Soms zitten de kosten vanuit onderaanneming (dan wel uitbesteed werk) voor de levering van jeugdzorg ook in de definitie, en soms zitten alleen de kosten voor personeel niet in loondienst erin. Dat maakt de vergelijking niet helemaal zuiver. Wel kan nog steeds de trend weergegeven worden, maar wordt de duiding op voorhand al lastiger.
Bij de data met betrekking tot de personeelsratio worden zoveel kanttekeningen geplaatst dat deze eigenlijk niet geduid kunnen worden. Behulpzaam zou zijn als ambulant en verblijf uit elkaar gehaald zouden kunnen worden, maar daar zijn de data niet geschikt voor.
Peroneelskostenratio per zorgaanbieder
Klein Middelgroot Groot 2022 67,12 71,24 76,34 2023 65,25 68,97 74,94 2024 64,73 68,85 72,67 2025 65,17 68,38 72,68 Beweeg de tabel horizontaal om meer te zien
De afname tot en met 2024 kan verschillende verklaringen hebben. Gelet op de beleidsontwikkelingen om het zorglandschap met minder aanbieders vorm te geven, kan het aandeel van de kosten in onderaanneming afgelopen jaren zijn toegenomen. De kostenpost van onderaanneming wordt in sommige verantwoordingsmodellen dus verantwoord onder de overige bedrijfskosten, waardoor de personeelskosten dan relatief afnemen. Dit zou deels op kunnen gaan voor de aanbieders uit de categorie groot tot en met 2024.
De dalende trend vanaf 2022 lijkt in 2025 niet door te zetten. In 2025 stabiliseert de ratio. Alleen in de categorie met klein aandeel omzet JW ontstaan relatief meer personeelskosten.
Wel zijn er duidelijke verschillen waarneembaar tussen kleine aanbieders enerzijds en middelgrote en grote aanbieders anderzijds. De relatieve omvang van de personeelskosten in verhouding tot de omzet is bij kleine aanbieders veel kleiner. Dit komt vooral omdat de kleine groep aanbieders vallen onder IB-ondernemingen, die zo genoemd worden omdat de gerealiseerde rendementen onder inkomstenbelasting vallen (VOF’s, maatschappen en eenmanszaken). Daarom wordt het resultaat van de onderneming direct als inkomen gezien en is de term rendement daarmee eigenlijk niet van toepassing. Volledigheidshalve wordt opgemerkt dat datakwaliteit ook een rol kan spelen bij de verschillen tussen enerzijds kleine en anderzijds middelgrote en grote aanbieders. De kleine aanbieders hoeven aan lichtere verantwoordingseisen te voldoen en de data met betrekking tot hun personeelskosten worden als minder betrouwbaar gezien.
Bij deze cijfers moet ook nog de kanttekening geplaatst worden dat de afgelopen jaren wijzigingen aangebracht zijn in de wijze waarop de personeelskosten in de jaarverantwoording opgenomen zijn, wat tot verschillen in registratie leidt. De kosten van personeel niet in loondienst (PNIL) konden om meerdere redenen dus niet apart weergegeven worden in deze rapportage.
Gecertificeerde instellingen uitgelicht
De GI’s maken onderdeel uit van de veiligheidsketen van de jeugdzorg en mogen zelf geen jeugdhulp verlenen. Er is dus een duidelijke taakafbakening ten aanzien van de hulp- en zorgverlening van jeugdhulpaanbieders. GI’s richten zich op het uitvoeren van wettelijke maatregelen wat maakt dat GI’s een ander bedrijfsvoeringsmodel kennen, met andere risico’s. Ook is er de uitwerking van de bestuurlijke afspraken die het Rijk en de VNG gemaakt hebben over een landelijk tarief en bekostiging van de jeugdbescherming, die onder andere tot doel hadden om op korte termijn de werkdruk te verlagen
De deelsector bestaat uit 13 organisaties met 15 jaarrekeningen. Elf hiervan zijn regionaal actief, terwijl er 2 landelijk werkzaam zijn. Naast jeugdbescherming en jeugdreclassering geldt voor een aantal van deze 13 GI’s dat zij ook andere taken verrichten bijvoorbeeld op het gebied van Veilig Thuis. De GI’s hebben in 2025, op basis van hun jaarrekeningen, ongeveer € 491 miljoen aan JW-opbrengsten verantwoord (ongeveer 78% van de totale opbrengsten) en daarnaast zijn er nog opbrengsten vanuit subsidies en overige (+/- € 25 miljoen). In de figuur hieronder is weergegeven hoe de opbrengsten uit de JW afgelopen jaren gegroeid zijn.
De toegenomen opbrengsten - 25% in 2025 ten opzichte van 2022 - worden door de GI's verklaard door de sinds 2022 behoorlijk gestegen tarieven (tussen 20-40%). Het landelijk tarief op basis van de aangepaste caseloadnorm heeft voor extra inkomsten gezorgd. Anderzijds was er wel een forse volumedaling, hoewel die niet voor alle Gi's even groot was en de afnames en fluctaties van de soort maatregelen ook verschilden.
Figuur 18: totale bedrijfsopbrengsten uit de Jeugdwet voor GI’s per jaar in euro
JAAR bedrijfsopbrengsten 2022 381935771 2023 422469373 2024 469331823 2025 484610057 Beweeg de tabel horizontaal om meer te zien
De CBS-cijfers laten zien dat het aantal jeugdbeschermingstrajecten afgelopen jaar ook weer afnam (3,2%), net als de trajectduur (en daarmee dus ook de opbrengsten JW). Voor de jeugdreclassering is dat beeld omgekeerd, maar heeft vanwege haar veel kleinere omvang minder financiële impact. De financiële uitdagingen waar de GI’s voor gesteld staan hangen sterk samen met de ontwikkelingen in de in- en uitstroom van cliënten en de bijbehorende hoeveelheid maatregelen (trajecten) in relatie tot de ontwikkelingen in organisatiekosten. De GI’s moeten met de opbrengsten uit de maatregelen immers de organisatiekosten en/of overheadkosten kunnen blijven bekostigen, terwijl de hoeveelheden aan maatregelen blijven afnemen.
De GI’s laten de afgelopen jaren een te laag gemiddeld resultaatratio zien om structureel financieel gezond te blijven. In onderstaand figuur wordt de gemiddelde resultaatratio weergegeven voor de 15 jaarrekeningen van de GI’s.
Veel GI's kampen met tekorten. Er worden door de GI's verschillende oorzaken en organisatiekenmerken genoemd die met elkaar samenhangen en elkaar versterken.:
- Er wordt door de GI's een verdere jurisdering ervaren. Een element wat nog niet in het huidige tarief is opgenomen. Ook de aandacht voor problemen en incidenten in de media zorgt voor veel klachten en dossier opvragen, wat zijn mentale weerslag heeft, ook op ervaren jeugdbeschermers.
- Rechtbanken doen meer kort cyclische uitspraken, om de vinger aan de pols te kunnen houden. Dit betekent meer tijd en administratie voor verlengingen. In de tussentijd kunnen GI's ook niets doen omdat de hulp waar behoefte aan is, niet beschikbaar is.
Figuur 19: gemiddelde resultaatratio voor GI’s per jaar
JAAR waarde 2022 -1,81 2023 0,95 2024 1,19 2025 -1,66 Beweeg de tabel horizontaal om meer te zien
- Veel GI's kampen met tekorten door een combinatie van een vaste kostenstructuur, krimpende organisaties en afnemende maatregelen. Kijkend naar de toekomst en vooral als de trend van minder maatregelen doorzet, wordt schaalgrootte een belangrijk issue. In de duidingssessie was er consensus dat onder een bepaalde grens de schaalgrootte eigenlijk te klein is om de continuiteit te kunnen borgen (ongeveer een derde van de Gi's zit aan de ondergrens)
- De complexiteit van zaken is toegenomen en de instroom is moeilijk te voorspellen. De GI's veronderstellen hier een relatie het beleid gericht op minder uithuisplaatsingen. Dit leid tot minder crisisinterventies. Door zo lang mogelijk in het vrijwillig kader te werken en door een gebrek aan beschikbare hulp zit het ontstaan van crisissen bijna in het beleid ingebakken.
- Er wordt een tekort aan jeugdbeschermers en een hoog verzuim ervaren, want de inzet van PNIL noodzakelijk maakt (hier zijn wel grote verschlllen tussen GI's onderling). Het inwerken van nieuwe medewerkers verhoogt daarbij de werkdruk van zittende medewerkers. Overtollige formatie afbouwen, waar veel tijd en geld ingestoken is, is niet altijd wenselijk gelet op de pieken in de instroom.
- Het verloop naar beneden krijgen is ook een uitdaging. De salarissen zijn lager dan bij gemeenten en met secundaire voorwaarden kan dit nauwelijk gecompenseerd worden.
In 2025 steeg het aantal verlieslatende GI’s verder naar 8 (>50% van de GI's). De gemiddelde resultaatratio zakte ten opzichte van 2024 met ongeveer 3 procentpunten door grotere verliezen en lagere rendementen.
Het vermogen van de GI’s om financiële tegenvallers op te kunnen vangen staat ernstig onder druk. Dit blijkt uit de omvang van solvabiliteit en het lage weerstandsvermogen.
Volgens de handreiking landelijk tarief en bekostiging JBJR dient er voldoende buffervermogen te zijn (een ander financieel kengetal dan in figuur 20 is weergegeven). Het gaat dan om een bedrag van maximaal 10% van de gemiddelde jaaromzet over de 3 meest recente boekjaren. Als het buffervermogen onder de 10% zakt is ee gesprek met de opdrachtgever nodig. Hierbij wordt opgemerkt dat niet altijd duidelijk is wat precies onder het buffervermogen valt, bijvoorbeeld of bepaalde bestemmingsreservers hier ook onderdeel van zijn. Maar momenteel vragen de financiele omstandigheden van GI's vooral naar de liquidteit te kijken.
De GI's en de gemeenten zijn toch tot elkaar veroordeeld, omdat de gemeenten verantwoordelijk zijn voor de jeugdbescherming en jeugdreclassering. GI's geven aan dat budgetpolitiek toch leidend blijft bij gemeenten. Bij de GI's is eigenlijk ook geen sprake van marktwerking en er is sprake van stelselproblemen. Als gewenste verbeteringen worden gezien:
- Passende jeugdhulp moet beschikbaar zijn, anders is het werk van de GI's onmogelijk om goed uit te voeren.
- Meer innovatiekracht om efficienten en effectiever te kunnen werken. Hier wordt grotendeels aan voorbij gegaan, hoewel inmiddels wel op de agenda's geland is dat innovatie geld kost. Er zijn wel incidentele subsidies, maar experimenteerruimte is er niet altijd. Gemeenten kijken dan toch weer altijd naar het Rijk voor additionele middelen.